É possível trabalhar muito, faturar bem e ainda assim sentir falta de dinheiro no dia a dia. Para muitos médicos, o motivo está no intervalo entre prestar o serviço e receber por ele.
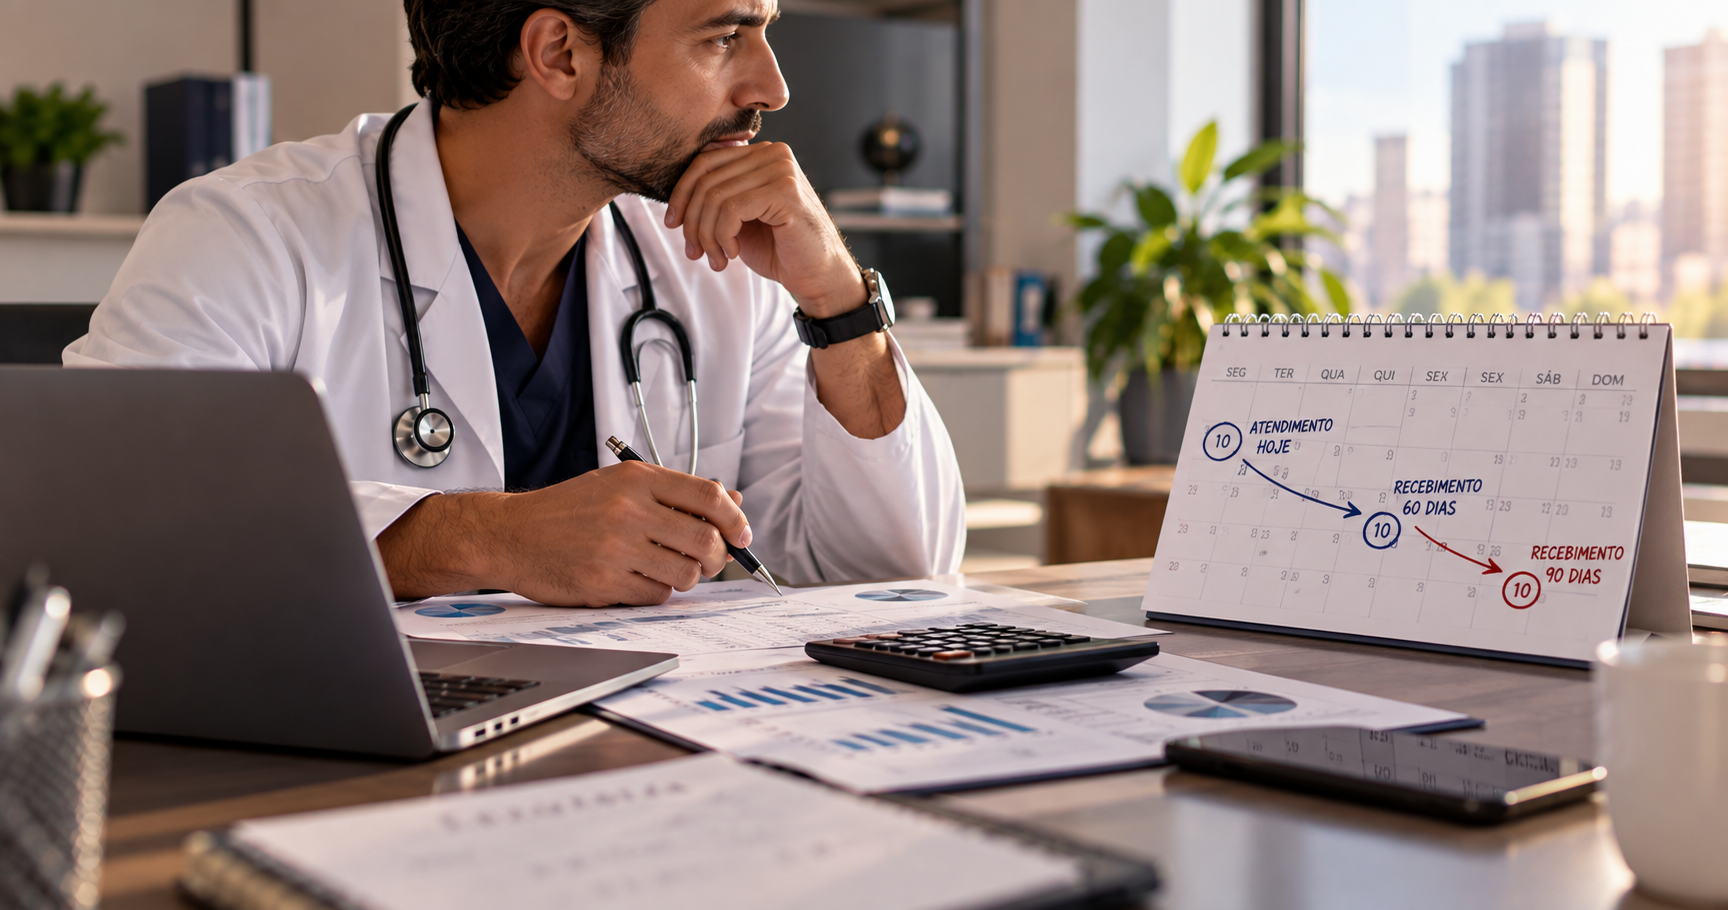
O plantão acontece hoje. O faturamento vem depois. O pagamento pode ficar para 30, 60 ou 90 dias. Enquanto isso, as despesas continuam vencendo no calendário normal.
Esse descasamento de recebíveis médicos não significa necessariamente que a operação esteja dando prejuízo. Significa que o dinheiro entra em um ritmo diferente daquele em que as obrigações saem.
Neste artigo
- Por que faturamento alto não garante caixa folgado
- Como o intervalo entre trabalho e pagamento se acumula
- O custo invisível de financiar a espera
- Como medir o tamanho do descasamento
- O que fazer antes de buscar crédito
- Quando antecipar pode ser melhor do que esperar
- Como reduzir a dependência do próximo repasse
Por que faturamento alto não garante caixa folgado
Faturamento mostra quanto foi gerado. Caixa mostra quanto está disponível agora. Entre um número e outro existem prazos, validações, notas fiscais e datas de pagamento.
Se um médico produziu R$ 40 mil no mês, mas só R$ 15 mil entraram na conta, os outros R$ 25 mil continuam sendo relevantes, mas não pagam as obrigações de hoje.
É por isso que olhar apenas para produção ou faturamento pode criar uma sensação falsa de segurança.
Como o intervalo entre trabalho e pagamento se acumula
O problema fica mais evidente quando os plantões se repetem todos os meses. Enquanto o médico ainda espera pelo pagamento de janeiro, já realizou plantões em fevereiro e assumiu despesas de março.
Com vários hospitais e empresas, os recebimentos também se espalham por datas diferentes. O caixa passa a depender de uma sequência de valores futuros que precisam ser acompanhados individualmente.
O controle por pagador ajuda a enxergar esse efeito e evita que receitas futuras sejam tratadas como se já estivessem disponíveis.
O custo invisível de financiar a espera
Quando o dinheiro demora a entrar, alguém precisa financiar o intervalo. Pode ser a própria reserva do médico, o limite da conta, o cartão, um empréstimo ou o adiamento de alguma despesa.
Mesmo quando não há juros explícitos, existe custo de oportunidade. O valor preso no prazo do pagador não está disponível para formar reserva, investir, reduzir dívidas ou simplesmente dar tranquilidade ao orçamento.
O ponto não é eliminar qualquer prazo. É saber quanto custa conviver com ele.
Como medir o tamanho do descasamento
Comece levantando tudo o que já foi trabalhado e ainda não foi recebido. Depois, organize por data provável de entrada.
Em seguida, compare esse calendário com as obrigações dos próximos 30, 60 e 90 dias. A diferença entre o dinheiro disponível, as entradas previstas e os compromissos do período mostra onde o caixa ficará mais pressionado.
Esse exercício também revela se o problema é pontual ou recorrente. Um aperto isolado pode ser apenas calendário. Um déficit que se repete todos os meses exige revisão mais profunda da estrutura de gastos e retiradas.
O que fazer antes de buscar crédito
A primeira medida é separar conta pessoal e profissional. Sem essa divisão, fica difícil saber se o caixa da atividade médica está realmente saudável.
Depois, concilie os recebíveis. Confirme o que foi produzido, o que já foi faturado, o que está a vencer e o que passou da data esperada.
Também vale revisar vencimentos de despesas. Às vezes, ajustar algumas datas reduz o aperto sem necessidade de contratar qualquer operação financeira.
Quando antecipar pode ser melhor do que esperar
Se o recebível já existe, está documentado e o problema é apenas o tempo até o pagamento, a antecipação pode ser comparada com o custo de continuar esperando.
Essa comparação precisa considerar o valor líquido que será recebido, a taxa da operação e o que aconteceria sem a antecipação. Usar crédito mais caro, atrasar uma obrigação ou perder uma oportunidade pode tornar a espera mais onerosa.
A Plantão à Vista trabalha justamente com a antecipação de plantões já realizados, sujeita à análise e às condições de cada operação.
Como reduzir a dependência do próximo repasse
O objetivo de uma boa gestão não é antecipar todos os recebíveis. É chegar ao ponto em que essa decisão seja opcional.
Com projeção de caixa, reserva operacional e acompanhamento dos prazos de cada pagador, o médico consegue escolher quando vale esperar e quando vale transformar um valor futuro em liquidez.
O descasamento faz parte da dinâmica de muitos contratos. O que não precisa fazer parte da rotina é descobrir o problema apenas quando o saldo já acabou.